Saldo rekening bertambah saat pelanggan melunasi sewa. Namun sebagian uang itu masih diperlukan untuk membayar pengiriman, membersihkan unit, dan mengganti komponen. Cara menghitung margin rental dimulai dengan memisahkan penerimaan uang dari pendapatan yang benar-benar menjadi hak usaha.
Pisahkan pendapatan dan uang titipan
Catat pendapatan jasa sewa untuk periode yang Anda evaluasi. Pisahkan deposit jaminan yang masih harus dikembalikan. Uang muka untuk pesanan bulan depan juga perlu dicatat terpisah agar pembacaan bulan ini tidak membesar hanya karena pelanggan membayar lebih cepat.
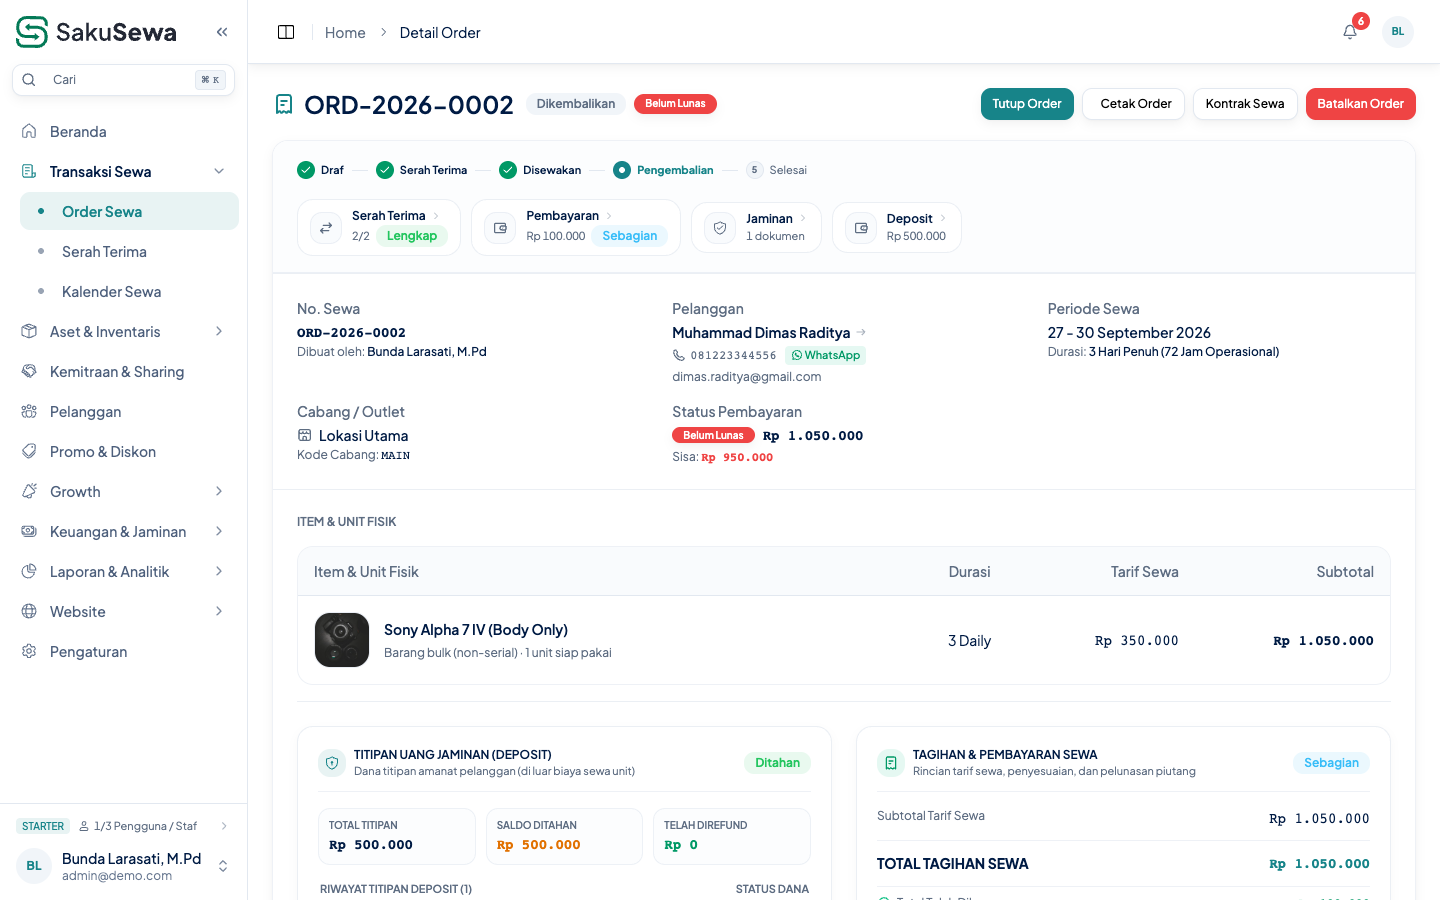
Gunakan nomor pesanan sebagai penghubung. Dengan begitu, admin bisa menelusuri pembayaran, diskon, pengembalian dana, dan biaya tambahan pada transaksi yang sama. Jika Anda masih memakai spreadsheet, sediakan kolom status layanan dan tanggal pemenuhan pesanan.
Hitung biaya pada periode yang sama
Biaya langsung mencakup pengantaran, tenaga pemasangan, pencucian, atau komisi yang timbul karena pesanan. Di luar itu, masukkan beban operasional seperti gaji admin, sewa gudang, dan penyusutan aset sesuai metode pencatatan usaha.
Jangan menghitung pembelian aset sekaligus sebagai biaya bulanan lalu menambahkan penyusutan atas pembelian yang sama. Untuk laporan resmi dan pajak, cocokkan perlakuannya dengan akuntan.
Uji hitungan dengan simulasi
Contoh berikut hanya simulasi, bukan hasil usaha pelanggan SakuSewa.
| Komponen satu bulan | Nilai contoh |
|---|---|
| Pendapatan sewa | Rp12.000.000 |
| Biaya langsung | Rp3.000.000 |
| Beban operasional dan penyusutan | Rp5.000.000 |
| Laba operasional | Rp4.000.000 |
Margin operasional pada contoh tersebut adalah Rp4.000.000 dibagi Rp12.000.000, lalu dikali 100%, yaitu sekitar 33,3%. Angka ini belum menjadi margin laba bersih bila masih ada bunga, pajak, atau beban lain.
Tentukan tindakan dari hasilnya
Margin rendah perlu ditelusuri per kategori. Rental yang sering mengantar pesanan kecil bisa kehilangan margin pada transportasi meskipun tarif barang terlihat cukup. Pilih tindakan yang sesuai penyebab: biaya kirim terpisah, minimum pesanan, atau perubahan paket.
Bandingkan hasil dengan cara menentukan harga sewa. Tinjau kembali setelah satu periode pencatatan lengkap, bukan setelah satu transaksi yang kebetulan besar.